Permintaan dokumen dari auditor biasanya tiba dalam bentuk daftar panjang, dan pos imbalan kerja sering berada di bagian yang paling lama terjawab. Alasannya sederhana. Dokumen yang diminta tersebar di beberapa departemen, sebagian belum pernah dirapikan, dan sebagian lain bergantung pada pihak luar yang jadwalnya tidak selalu cocok dengan jadwal perusahaan.
Artikel ini membahas dokumen dan data yang lazim diminta auditor terkait liabilitas imbalan kerja, serta cara menyiapkannya agar proses audit tidak tertahan. Pembahasan ini juga menunjukkan kapan perusahaan perlu melibatkan jasa aktuaria PSAK 219 sebelum tenggat mendekat. Jika anda butuh jasa aktuaria, kunjung website www.konsultanaktuaria.com
Mengapa Pos Ini Mendapat Perhatian Khusus
Liabilitas imbalan kerja bukan angka yang bisa dicocokkan dengan rekening koran atau faktur. Ia merupakan estimasi, dan setiap estimasi memuat pertimbangan manajemen. Standar audit mengharuskan auditor menilai apakah pertimbangan itu masuk akal dan didukung bukti. Karena itu auditor mengajukan pertanyaan yang lebih banyak dibandingkan pos yang bisa diverifikasi secara langsung.
Auditor biasanya mengerjakan tiga hal. Ia menguji data yang menjadi masukan perhitungan, menilai kompetensi dan objektivitas pihak yang menghitung, lalu menilai asumsi yang dipakai. Daftar dokumen yang diminta mengikuti ketiga alur itu.
Dokumen Kebijakan: Dasar dari Seluruh Perhitungan
Dokumen pertama adalah sumber manfaat yang dijanjikan perusahaan. Ini dapat berupa peraturan perusahaan yang telah disahkan, perjanjian kerja bersama, kontrak kerja yang memuat klausul manfaat khusus, atau surat keputusan direksi tentang pesangon dan pensiun. Auditor ingin memastikan bahwa manfaat yang dihitung aktuaris sama dengan manfaat yang benar-benar berlaku.
Perusahaan perlu memeriksa apakah dokumen itu masih berlaku dan apakah ada perubahan selama tahun berjalan. Perubahan manfaat di tengah tahun adalah salah satu penyebab revisi terbanyak, karena aktuaris harus mencatatnya sebagai biaya jasa lalu atau sebagai perubahan program.
Perusahaan juga perlu jujur mengenai kebiasaan yang tidak tertulis. Pembayaran pesangon di atas ketentuan minimum yang berulang selama bertahun-tahun dapat dipandang sebagai kewajiban konstruktif. Menyembunyikannya dari konsultan hanya menunda masalah sampai auditor menemukan pola itu dari catatan pembayaran.
Data Kepegawaian dan Kualitasnya
Dokumen kedua adalah daftar karyawan per tanggal valuasi. Isinya minimal nomor induk, tanggal lahir, tanggal masuk, gaji atau upah dasar perhitungan manfaat, jabatan, dan status kepegawaian. Karyawan kontrak perlu dipisahkan dengan jelas karena ketentuan manfaatnya berbeda. Karyawan dengan perjanjian kerja waktu tertentu berhak atas uang kompensasi menurut PP Nomor 35 Tahun 2021, dan perlakuan akuntansinya sebaiknya dibicarakan dengan auditor sejak awal.
Auditor biasanya menguji data ini dengan mencocokkannya terhadap sumber lain, misalnya daftar gaji, kartu BPJS, atau catatan penggajian bulanan. Selisih jumlah karyawan antara daftar valuasi dan daftar penggajian hampir pasti memicu pertanyaan.
Data tahun berjalan tentang karyawan yang keluar juga diminta. Tanggal keluar dan alasannya, apakah mengundurkan diri, pensiun, diberhentikan, atau meninggal, membantu menilai asumsi pengunduran diri. Perusahaan yang tidak mencatat alasan keluar akan kesulitan membela asumsi tersebut.
Laporan Aktuaria dan Dokumen Pendukungnya
Dokumen ketiga adalah laporan aktuaria itu sendiri. Auditor biasanya mencari nilai kini kewajiban, rincian komponen biaya, rekonsiliasi saldo, daftar asumsi beserta dasar pemilihannya, analisis sensitivitas, dan proyeksi beban tahun berikutnya. Laporan yang hanya memuat satu angka total, tanpa rincian itu, hampir pasti dikembalikan.
Auditor juga meminta identitas aktuaris, kualifikasi profesinya, dan surat penugasan. Pihak yang bekerja dengan jasa aktuaria PSAK 219 yang berpengalaman biasanya sudah menerima format laporan yang sesuai kebutuhan kantor akuntan publik, sehingga permintaan tambahan relatif sedikit.
Dokumen pendukung yang kerap terlupa adalah penjelasan atas perbedaan dari tahun lalu. Auditor membandingkan saldo akhir tahun lalu dengan saldo awal tahun ini dan ingin tahu penyebab setiap perubahan besar. Perusahaan yang menyiapkan penjelasan tertulis, misalnya karena kenaikan gaji melampaui asumsi atau karena tingkat diskonto turun, menghemat banyak waktu diskusi.
Pertanyaan yang Hampir Selalu Muncul
Dari pengalaman umum audit, ada beberapa pertanyaan yang sering diajukan. Mengapa tingkat diskonto dipilih sebesar itu, dan dari sumber mana. Mengapa kenaikan gaji yang diasumsikan berbeda dari kenaikan gaji historis. Mengapa usia pensiun dipatok pada angka tertentu. Mengapa tabel mortalitas yang dipakai berbeda dari tahun sebelumnya.
Jawaban yang baik tidak panjang tetapi bertumpu pada data. Untuk tingkat diskonto, misalnya, perusahaan atau konsultan dapat menunjukkan imbal hasil obligasi pemerintah dengan tenor yang sepadan dengan durasi kewajiban pada tanggal pelaporan. Untuk kenaikan gaji, ia dapat menunjukkan kebijakan remunerasi dan rata-rata kenaikan beberapa tahun terakhir. Jawaban yang berupa kebiasaan tanpa data cenderung dianggap lemah.
Waktu: Musuh Utama Dalam Audit
Kebanyakan masalah muncul bukan karena dokumennya tidak ada, tetapi karena disiapkan terlalu dekat dengan tenggat. Proses valuasi memerlukan waktu untuk membersihkan data, menyusun asumsi, menghitung, dan memeriksa ulang. Setelah itu auditor memerlukan waktu untuk membaca dan bertanya. Jika data baru diserahkan beberapa hari sebelum tanggal audit, kedua tahap itu terpaksa dipadatkan.
Jadwal yang masuk akal adalah menetapkan tenggat pengiriman data karyawan beberapa minggu sebelum penutupan, meminta konsultan melakukan pemeriksaan awal, lalu menyisakan ruang untuk revisi. Perusahaan yang tutup buku pada 31 Desember sebaiknya menghubungi konsultan paling lambat pada kuartal ketiga, bukan setelah tahun berganti.
Peran Pimpinan
Persiapan dokumen sering dianggap tugas staf, padahal ada keputusan yang hanya bisa diambil pimpinan. Keputusan tentang kebijakan kenaikan gaji, rencana perubahan manfaat, dan rencana restrukturisasi memengaruhi asumsi dan harus disampaikan kepada konsultan. Rencana pengurangan karyawan yang belum diumumkan tetapi sudah diputuskan direksi, misalnya, dapat memunculkan kewajiban pesangon yang perlu diakui.
Pimpinan juga perlu membaca ringkasan laporan. Nilai kewajiban, beban tahun berikutnya, dan sensitivitasnya terhadap asumsi dapat memengaruhi keputusan anggaran, pembagian dividen, dan perjanjian pinjaman yang memuat rasio keuangan. Perusahaan yang baru mengetahui angka ini pada hari terakhir audit sulit mengambil keputusan yang matang.
Situasi yang Mempersulit Audit
Beberapa keadaan membuat pembahasan dengan auditor lebih panjang dari biasanya. Yang pertama adalah akuisisi atau penggabungan usaha. Karyawan entitas yang diakuisisi membawa masa kerja dari entitas sebelumnya, dan perusahaan perlu memutuskan apakah masa kerja itu diakui penuh. Keputusan ini mengubah kewajiban secara langsung dan harus tercermin dalam data serta dokumen kebijakan.
Yang kedua adalah restrukturisasi. Rencana pengurangan karyawan memicu pertanyaan apakah perusahaan sudah memiliki kewajiban konstruktif atas pesangon, dan kapan kewajiban itu harus diakui. Auditor biasanya meminta risalah rapat direksi, surat pemberitahuan kepada karyawan, dan bukti komunikasi lain yang menunjukkan tahap rencana tersebut.
Yang ketiga adalah karyawan alih daya. Perusahaan pengguna jasa biasanya tidak menanggung imbalan kerja karyawan alih daya karena pemberi kerjanya adalah perusahaan penyedia tenaga kerja. Namun auditor akan memeriksa perjanjian kerja sama untuk memastikan tidak ada klausul yang mengalihkan tanggung jawab itu kepada pengguna jasa. Perusahaan sebaiknya menyiapkan perjanjian tersebut bersama daftar karyawan alih daya yang bekerja di lokasinya.
Representasi Manajemen dan Tanda Tangan
Menjelang akhir audit, auditor meminta surat representasi manajemen. Isinya pernyataan bahwa manajemen telah menyerahkan seluruh informasi yang relevan dan bahwa asumsi yang dipakai mencerminkan pertimbangan terbaik manajemen. Untuk imbalan kerja, surat ini lazim mencakup pernyataan bahwa data karyawan lengkap dan bahwa tidak ada perubahan program yang belum diberitahukan kepada konsultan.
Penandatangan surat itu adalah pimpinan perusahaan, sehingga pimpinan perlu memahami apa yang ia tandatangani. Perusahaan yang menyiapkan ringkasan satu halaman mengenai hasil valuasi, asumsi utama, dan perubahan dari tahun lalu membuat proses ini lebih cepat dan tidak sekadar formalitas.
Menjaga Kesinambungan dari Tahun ke Tahun
Perusahaan yang menyelesaikan audit imbalan kerja dengan baik biasanya memiliki satu kebiasaan: mereka menyimpan arsip tahun lalu secara rapi. Daftar karyawan, laporan aktuaria, korespondensi dengan auditor, dan catatan keputusan asumsi disimpan dalam satu tempat. Pada tahun berikutnya, arsip itu menjadi titik awal, bukan bahan yang harus dicari ulang.
Kebiasaan lain adalah mencatat perubahan kebijakan secara berkala. Ketika direksi menyetujui perubahan manfaat, tanggal persetujuan dan salinan keputusannya langsung dikirim ke bagian keuangan dan konsultan. Cara ini menghindari situasi di mana perubahan baru diketahui setelah laporan selesai.
Komunikasi Tiga Arah
Audit imbalan kerja melibatkan tiga pihak yang jarang berbicara bersamaan: perusahaan, konsultan aktuaria, dan auditor. Akibatnya pertanyaan sering berputar. Auditor bertanya kepada perusahaan, perusahaan meneruskannya kepada konsultan, konsultan menjawab, lalu jawabannya kembali lewat dua perantara. Setiap putaran memakan waktu dan membuka peluang salah tafsir.
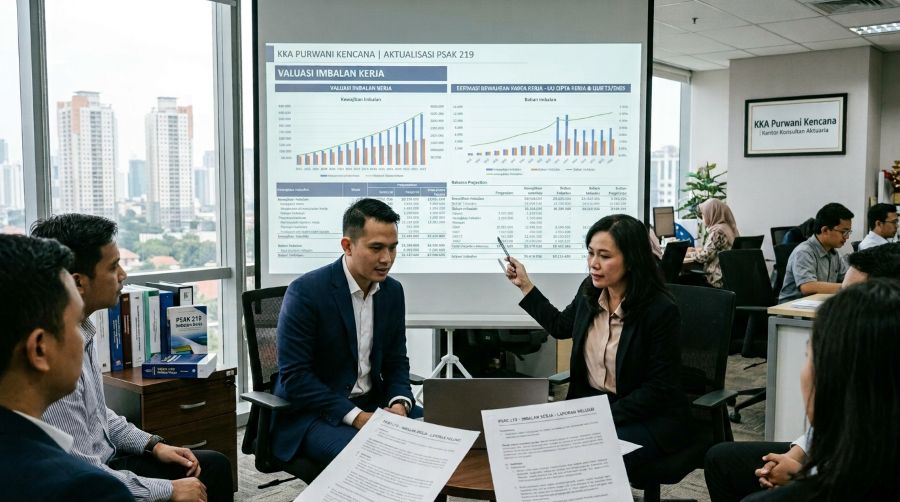
Satu pertemuan singkat yang melibatkan ketiganya, baik sebelum maupun sesudah valuasi, biasanya menyelesaikan banyak hal sekaligus. Pertemuan sebelum valuasi menyepakati kerangka asumsi dan format laporan. Pertemuan sesudahnya membahas hasil dan pertanyaan yang tersisa.
Langkah Praktis
Sebagai ringkasan, perusahaan dapat menyiapkan satu folder berisi dokumen kebijakan terbaru, daftar karyawan per tanggal valuasi, daftar karyawan yang keluar beserta alasannya, laporan aktuaria periode lalu, dan catatan perubahan kebijakan selama tahun berjalan. Folder itu dapat diserahkan kepada konsultan dan, dengan persetujuan, kepada auditor.
Panduan yang lebih rinci mengenai cara memilih konsultan dan menyusun data sebelum audit tersedia pada artikel jasa aktuaria PSAK 219 yang dapat dijadikan daftar periksa awal. Dengan persiapan yang tertib, pos imbalan kerja tidak perlu lagi menjadi pos yang paling lama diselesaikan.